
الشيوخ يبدأ مناقشة الأثر التشريعى لقانون المنازعات الضريبية
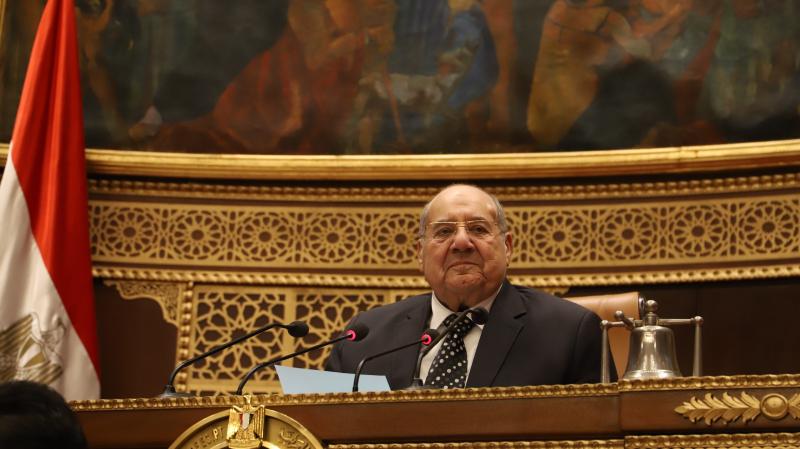
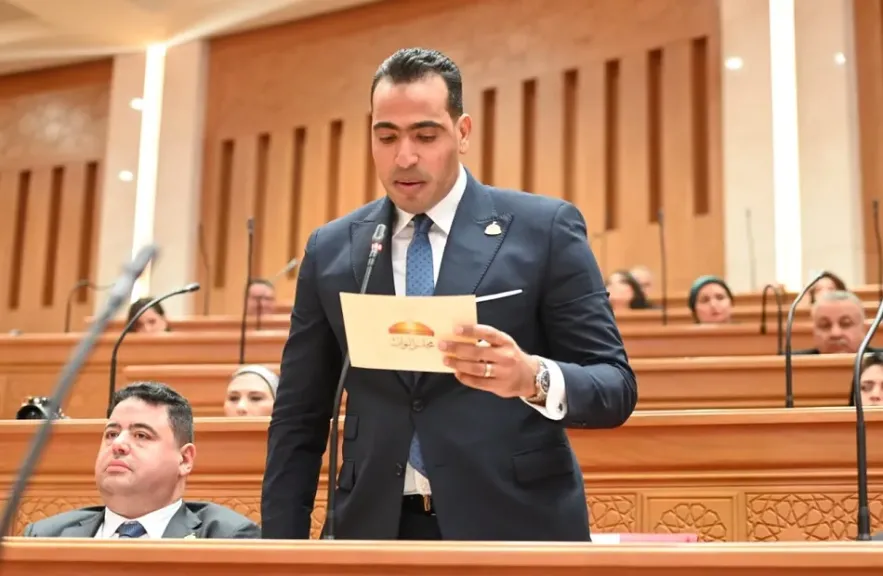
بدأت الجلسة العامة لمجلس الشيوخ المنعقدة اليوم الإثنين، برئاسة المستشار عبد الوهاب عبد الرازق، رئيس المجلس، والمخصصة لمناقشة تقرير اللجنة المشتركة من لجنة الشئون المالية والاقتصادية والاستثمار، ومكتب لجنة الشئون الدستورية والتشريعية بشأن دراسة الأثر التشريعي للقانون رقم (153) لسنة 2022 بالتجاوز عن مقابل التأخير والضريبة الإضافية، وبتجديد العمل بالقانون رقم (79) لسنة 2016 في شأن إنهاء المنازعات الضريبية".
وأكد التقرير، أن العلاقة بين الإدارة الضريبية والممولين تُعد من العلاقات الهامة التي تؤثر على الالتزام الضريبي للممولين، فالممول والإدارة الضريبية هما الطرفان الرئيسيان في العلاقة الضريبية يُضاف إليهما الغير الذي قد يكون مسئولاً عن أداء الضريبة، إذ أن الممول دائماً مطالب ومدين وملتزم بأداء الضريبة وغيرها من الالتزامات التي يقررها القانون الضريبي، أما الإدارة الضريبية فهي تطالب وتفحص وتراقب وتنفذ.
وأشار التقرير، إلى أن تطور الفكر الضريبي في مصر له دور مهم في إعادة النظر في العلاقة الضريبية بما يكفل تحقيق العدل والمساواة في تحمل الأعباء العامة، فقد تطور مفهوم العلاقة بين الإدارة الضريبية والممولين من مفهوم يقوم علي أن الضريبة تستمد قوتها من المبادئ والقواعد القانونية إلى مفهوم التمد على ضرورة تعزيز فكرة أن العلاقة الضريبية تقوم على العدالة بواسطة النصوص القانونية المرنة، مما يؤدي إلى الحد من التهرب الضريبي، وتقليل المنازعات الضريبية، بما يساهم في تحسين العلاقة بين الإدارة الضريبية والممولين، ويحقق الفائدة للطرفين.
وتطرق التقرير إلى أن الأهداف المرجوة من دراسة الأثر التشريعي للقانون رقم (153) لسنة 2022 بالتجاوز عن مقابل التأخير والضريبة الإضافية وبتجديد العمل بالقانون رقم 79 لسنة 2016 في شأن إنهاء المنازعات الضريبية، الحد من المنازعات الضريبية، وتوفير وقت وجهد كبيرين تحتاجها الإدارة الضريبية لحل هذه المنازعات، وبذلك تتمكن الإدارة الضريبية من التركيز على جمع الحصيلة الضريبية بدقة وإحكام، بدلاً من إضاعة الوقت والجهد في حل هذه المنازعات.
وكذلك الحد من حالات التهرب الضريبي التي تواجهها الإدارة الضريبية وبالتالي زيادة الحصيلة الضريبية، وعدم ضياع الكثير منها جزاء حالات التهرب المتعددة، حيث أن شعور الممول بأن هناك إمكانية للتعامل مع الإدارة الضريبية بصورة لائقة ودون خوف أو رهبة، طالما أنه يؤدى واجبه نحو الدولة وعلى وجه سليم؛ يدفعه إلى الإفصاح عن نشاطه، وتقديم إقرار عن حجم دخله بطريقة واقعية دون أخطاء أو تهرب، وهذا يعود بالنفع على الخزانة العامة للدولة بقدر كبير.
ومن الأهداف المرجوة أيضا، الوارد ذكرها في التقرير تحسين العلاقة بين الإدارة الضريبية والممولين؛ مما يسهل مهمة الإدارة الضريبية في تحصيل الضريبة دون عناء أو منازعات، إذ يؤدي تراكم المنازعات الضريبية إلى تضرر مراكز الممولين، وتضرر الخزانة العامة في حقها في الحصول على مواردها في الوقت المناسب، إضافة لإعطاء المزيد من الاهتمام لتنظيم جهات الاختصاص التي تفصل في المنازعات بين الممول والإدارة الضريبية، كاللجان الداخلية ولجان الطعن ولجان إنهاء المنازعات، وإعطاء الممول الحق في أن يخطر بوجهة نظر الإدارة في ربط الضريبة، والحق في دعوته لسماع وجهة نظره أمام لجنة إدارية تابعة للإدارة الضريبية نفسها أو تابعة لجهة أعلى تتبع وزارة المالية، حتى تتمكن الإدارة الضريبية من مراجعة ما إذا هناك خطأ، والتثبت من حقيقة اعتراضات وملاحظات الممول.
وتضمن التقرير، أن جميع ممثلي أصحاب المصالح اتفقوا على ضرورة تجديد العمل بالمادة الثانية من القانون رقم (153) لسنة 2022 المشار إليه، وذلك لتأثيرها الإيجابي على دعم وجذب الاستثمار، فضلاً عن اتجاه سياسات الدولة لحل كافة المنازعات الضريبية؛ على أن يراعى في الوقت ذاته زيادة عدد لجان إنهاء المنازعات لضمان سرعة إنهائها، ووضع قواعد بسيطة وميسرة لنظر طلبات إنهاء المنازعات، وضرورة زيادة عدد لجان إنهاء المنازعات لضمان سرعة إنجاز إنهاء المنازعات مما يسهم في تحقيق الفلسفة التشريعية من القانون، وضع دليل للإجراءات الخاصة بعملية تقديم طلبات إنهاء المنازعات ونظرها، مع مراعاة أن تكون تلك الإجراءات بسيطة وميسرة ومميكنة.