
نظر عدم دستورية الضريبة على العقارات المبنية 12 ديسمبر المقبل
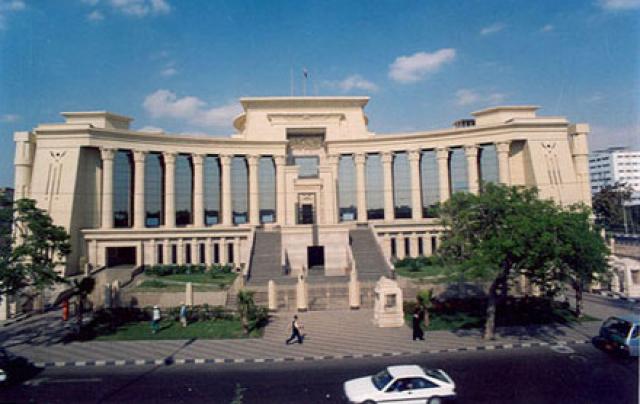
حددت هيئة المفوضين بالمحكمة الدستورية العليا، جلسة 12 ديسمبر المقبل، لنظر الدعوى المطالبة بعدم دستورية نص المادة 12 و13 من القانون رقم 196 لسنة 2008 بإصدار قانون الضريبة على العقارات المبنية، والفقرة الأولى والبند "ز" من المادة 7 والمادة 9 والفقرة الثالثة من المادة 10 والفقرة الأخيرة من المادة 15 من اللائحة التنفيذية للقانون.
وأقيمت الدعوى التي حملت رقم 66 لسنة 41 دستورية، للمطالبة بعدم دستورية نص المادة 12 و13 من القانون رقم 196 لسنة 2008 بإصدار قانون الضريبة على العقارات المبنية والفقرة الأولى والبند "ز" من المادة 7 والمادة 9 والفقرة الثالثة من المادة 10 والفقرة الأخيرة من المادة 15 من اللائحة التنفيذية للقانون.
وتنص المادة 12 من القانون على أن "يكون سعر الضريبة (10%) من القيمة الإيجارية السنوية للعقارات الخاضعة للضريبة، وذلك بعد استبعاد (30%) من هذه القيمة بالنسبة للأماكن المستعملة في أغراض السكن، و(32%) بالنسبة المستعملة في غير أغراض السكن، وذلك مقابل جميع المصروفات التي يتكبدها المكلف بأداء الضريبة بما في ذلك مصاريف الصيانة. ويستهدي في تحديد الضريبة بالمؤشرات الواردة بالجدولين رقمي (1) بعد تعديله، (2) المرفقين بهذا القرار بقانون".
وتنص المادة 13 من القانون على أن "ينشأ في كل محافظة لجان تسمى (لجان الحصر والتقدير) تختص بحصر وتقدير القيمة الإيجارية للعقارات المبنية على أساس تقسيمها نوعياً في ضوء مستوى البناء والموقع الجغرافي والمرافق المتصلة بها، على النحو الذي تنظمه اللائحة التنفيذية.
وتشكل اللجان المشار إليها بقرار من الوزير أو من يفوضه برئاسة ممثل عن المصلحة، وعضوية ممثل عن المحافظة الواقع بها العقار وأحد المكلفين بأداء الضريبة في نطاق اختصاص اللجنة يختارهما المحافظ، ويجب أن يكون هذا الاختيار من بين من يرشحه المجلس الشعبي المحلي للمحافظة حال وجوده.
وفي حالة قيام هذه اللجان بحصر وتقدير المنشآت المنصوص عليها في الفقرة الأخيرة من هذه المادة فيكون اختيار ممثل المكلفين في عضويتها بناءً على ترشيح اتحاد الصناعات أو اتحاد الغرف المختص أو بناءً على ترشيح الوزير المختص بالنسبة للنشاط الذي لا يضم الجهات القائمة به اتحاد، ويجب أن يكون المرشح من بين ذوي الخبرة في مجال النشاط.
وتحدد اللائحة التنفيذية أسلوب وإجراءات عمل هذه اللجان ونطاق اختصاص كل منها. ويتم وضع معايير لتقييم المنشآت الصناعية والسياحية والبترولية والمطارات والمواني والمناجم والمحاجر وما في حكمها من منشآت ذات طبيعة خاصة بغرض تحديد وعاء الضريبة لها بقرار من الوزير بالاتفاق مع الوزير المختص خلال ثلاثة أشهر من تاريخ العمل بهذا القرار بقانون، ويعد الجدول رقم (2) المرافق جدولا استرشاديا يقبل التعديل تبعاً لمعايير التقييم التي سيتم الاتفاق عليها".