النواب يناقش اتفاقية تخلى بنك التنمية الأفريقى عن الليبور LIBOR كسعر فائدة
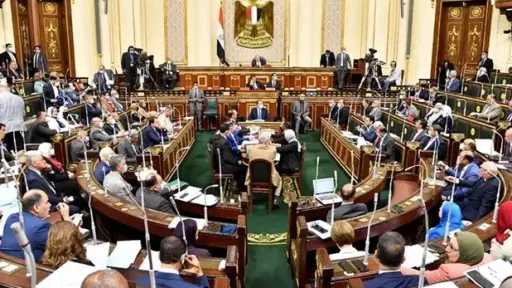
استعرض الدكتور محمد علي عبد الحميد، وكيل لجنة الشئون الاقتصادية بمجلس النواب، تقرير اللجنة المشتركة عن قرار رئيس الجمهورية رقم 605 لسنة 2024 بشأن الموافقة على اتفاق التعديل الإطاري بشأن تخلي بنك التنمية الأفريقي عن الليبور LIBOR كسعر فائدة مرجعي واستبداله بالسوفر SOFR، وذلك خلال الجلسة العامة لمجلس النواب، برئاسة المستشار الدكتور حنفي جبالي، وبحضور ممثلي الحكومة.
وقال على:" إن الهدف من الاتفاق جاء استجابة من الحكومة المصرية لرغبة بنك التنمية الإفريقي في التخلي عن استخدام الليبور كسعر فائدة مرجعي واستبدال السوفر به، وفقا لما انتهجته سائر البنوك التمويلية الدولية وعلى رأسها البنك الدولي، مشيرا إلى أن هذا التغيير يستلزم تعديل الشروط والأحكام العامة للبنك، وكذلك تعديل جميع الأحكام ذات الصلة في اتفاقيات القروض المبرمة بين البنك والدول المقترضة، ومنها مصر.
وأكد وكيل اللجنة الاقتصادية، أن وزيرة التخطيط والتنمية الاقتصادية والتعاون الدولي، وقعت على اتفاق التعديل الإطاري مع مدير المكتب الإقليمي لبنك التنمية الإفريقي بالقاهرة، وتضمن هذا الاتفاق تعديل جميع الشروط الأحكام ذات الصلة بالمعدل المرجعي الليبور ليستبدل به معدل السوفر، في اتفاقيات القروض التي أبرمتها مصر مع البنك، متابعا:" في ضوء الإيقاف المرتقب لمعدل الفائدة المرجعي الليبور، فإن البنك والمقترضين منه أقروا بوجوب إعمال أحكام التعديل على اتفاقات القروض المبرمة بين البنك وبين كل منهم، بدءًا من تاريخ سريان هذا التعديل، على كل البنود والفقرات والفقرات الفرعية والتعريفات الواردة في اتفاقيات القروض التي تشير إلى معدل الليبور يتم حذفها.
وأوضح أنه تحذف حيثما وجدت في نصوص اتفاقيات القروض مصطلحات هامش الإقراضLending Spread ويحل محلها مصطلح صافي هامش الإقراض Lending Margin".، مشيرا إلى تحويل معدل سعر الفائدة، موضحا أنه بدءا من تاريخ التحويل إلى استخدام معدل السوفر، تنطبق الأحكام المنصوص عليها في التعديل على كل قرض أو مبلغ غير مدفوع مقوم بالدولار الأمريكي، وتتجاوز الشروط الواردة في هذا التعديل كل ما يتعلق بهذه القروض أو المبالغ غير المدفوعة في إطار اتفاقيات القروض، حيثما ورد نص عليها في أي من تلك الاتفاقيات، تجنبا لوقوع أي تعارض.
وأشار أيضا إلى توقف تطبيق أحكام معدل النسور، موضحا أنه بدءًا من تاريخ التحويل إلى تطبيق معدل السوفر، لن يتم تطبيق أية أحكام وردت في اتفاقيات القروض وتكون ذات صلة بمعدل الليبور، والمتضمنة تعريف مصطلح ليبور "LIBOR" وكذلك أي أحكام في تلك الاتفاقيات ذات صلة بأسعار الاستبدال، مؤكدا أنه تظل أحكام اتفاقيات القروض تامة السريان والنفاذ، باستثناء ما عدل منها أو استكمل بمقتضى أحكام التعديل، ولا يتم تقديم أو تنفيذ أي تعديلات أو موافقات أو تنازلات ضمنية بموجب هذا التعديل، باستثناء التعديلات المنصوص عليها صراحة في هذه الوثيقة.
وأوضح وكيل اللجنة الاقتصادية بمجلس النواب، أن هذا التعديل يدخل حيز التنفيذ في 1 يوليو 2023 ، ويجب تطبيق نظام الأسعار الفائدة الخالية من المخاطر 'RERS بدءًا من أول تاريخ لدفع الفائدة بعد انتهاء يوم 30 يونيو 2023، مؤكدا أن اللجنة المشتركة ترى أن اتفاق التعديل الإطارى يأتي في إطار تخلي بنك التنمية الإفريقي عن الليبور كمعدل فائدة مرجعي على القروض، ليستبدل به معدل فائدة آخر وهو السوفر، حيث يهدف إلى الحفاظ على التوازن بين تكلفتي الإقراض والاقتراض.
ولفت إلى أن احتساب أسعار الفائدة وفق معدل السوفر أفضل بكثير من احتسابها وفق معدل الليبور، لأن الأول أكثر أمانًا لخلوه من المخاطر، نظرًا لعدم وجود أية تدخلات بشرية فيه، علاوة على أنه يعتمد على بيانات من المعاملات المرصودة بالفعل بدلاً من معدلات الاقتراض المفترضة.