المالية: إصدار قانون جديد للضريبة على الدخل قريبًا
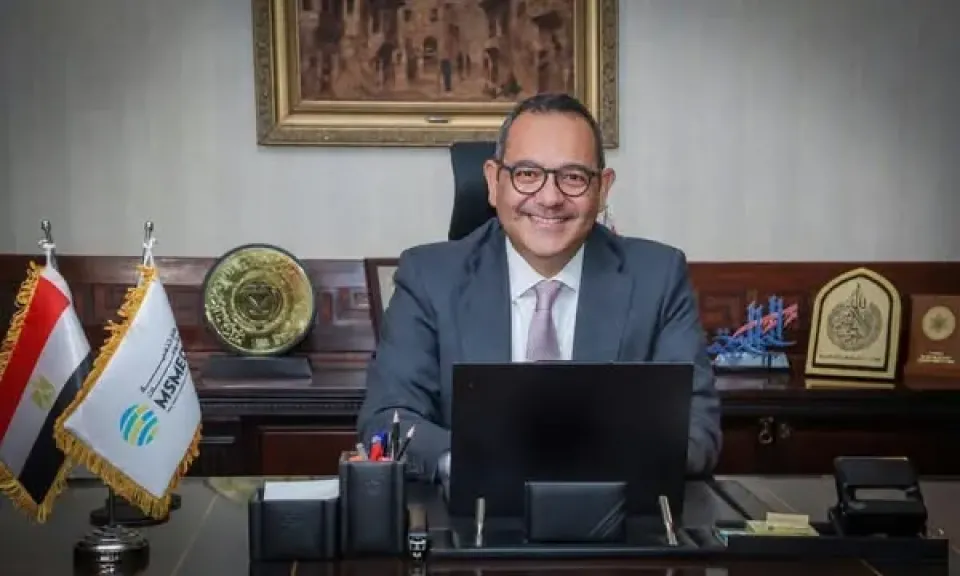
أكد رامي يوسف مساعد وزير المالية للسياسات والتطوير الضريبي، أن هناك قانونا جديدا للضريبة على الدخل سيصدر قريبا
وأضاف مساعد وزير المالية للسياسات والتطوير الضريبي، أن إعداد قانون جديد يتطلب فترة زمنية قد تتخطى العامين، الأمر الذي استلزم ضرورة أن نسير في مسارين بشكل متواز، المسار الأول متمثل في ضرورة عمل إصلاحات وتعديلات على قانون الدخل الحالي حتى نواكب طبيعة الحياة الاقتصادية المتغيرة والسريعة جدا.
ونوه إلى أن المسار الأول متمثل في ضرورة عمل إصلاحات وتعديلات على قانون الدخل الحالي حتى نواكب طبيعة الحياة الاقتصادية المتغيرة والسريعة جدًا، لافتًا إلى أن عدم التعامل والاستجابة لهذه المتغيرات يجعلنا في وضع متأخر ومن ثم تم عمل القانون رقم ٣٠ لسنة ٢٠٢٣، بتعديل بعض أحكام قانون الضريبة على الدخل، والصادر بالقانون رقم ٩١ لسنة ٢٠٠٥، وأحكام القانون رقم ١٨٢ لسنة ٢٠٢٠ ، بإلغاء الإعفاء المقرر على عوائد أذون الخزانة والسندات والأرباح الرأسمالية الناتجة عنهم ، وفي نفس الوقت نسير على المسار الثاني وهو أن نقوم بإعداد قانون جديد لضريبة الدخل .
وأوضح أنه عند وضع القانون الجديد للضريبة على الدخل تم مراعاة أن يتسم بالمرونة والبساطة وأن يكون مقسم لأبواب ذات موضوعات واضحة، كما تم الأخذ في الاعتبار الاحتفاظ بالتعديلات التي تمت مثل قانون ٣٠ لسنة ٢٠٢٣، مؤكدا أنه لا مجال لزيادة سعر الضريبة.
وبالنسبة لتسعير المعاملات داخل قانون ضريبة الدخل الجديد أوضح رامي يوسف أنه سيتضمن حزمة من التعديلات في هذا الشأن ومنها رفع حد الإعفاء من تقديم الملف الرئيسي والملف المحلي إلى ٨ ملايين جنيه منصوص عليها بالمادة (١٢) من قانون الإجراءات الضريبية الموحد، كما سيتم أيضًا فصل الفحص الخاص بتسعير المعاملات عن الفحص الخاص بالضريبة على الدخل تمامًا.
وقال إن هناك اهتمام كبير لتسهيل إجراءات رد الضريبة على القيمة المضافة للممولين، وذلك من خلال توحيد الإجراءات وتقليص المدة الزمنية اللازمة للرد، مؤكدًا على ضرورة قيام الممولين بتوفير كافة المستندات قبل تقديم طلب الرد لتجنب رفض الطلب.
وأشار إلى أنه على الممولين الالتزام بالمدة القانونية لطلب رد الضريبة على القيمة المضافة، وهى 5 سنوات من تاريخ سداد الضريبة حتى يتمكنوا من رد الضريبة على القيمة المضافة، لافتا إلى أنه منذ ١ يوليو ٢٠٢٣، لا يتم قبول أي فاتورة ورقية كدليل على طلب رد الضريبة.
ولفت إلى قيام المصلحة بالإعلان عن كافة المستندات المطلوبة لرد الضريبة من خلال الموقع الإلكتروني لها ومن خلال كافة صفحات التواصل الاجتماعي الرسمية للمصلحة