” ابوشقة ” يطالب بهيئة وطنية مستقلة لتقييم العقارات وتفعيل منظومة الحصر الرقمي الموحد
اقترح المستشار بهاء أبوشقة وكيل اول مجلس الشيوخ ، إنشاء هيئة وطنية مستقلة لتقييم العقارات ، وبإنشاء هيئة وطنية مستقلة تسمى (الهيئة العامة لتقييم العقارات المبنية)، تختص بإعداد قواعد التقدير العقاري على أسس اقتصادية ومهنية، ويُستعان بها في جميع عمليات التقييم الخاصة بالضريبة العقارية."وتفعيل منظومة الحصر الرقمي الموحد، و"تلتزم الجهات المعنية بتحديث وحصر الثروة العقارية إلكترونيًا، وربط البيانات بين مصلحة الضرائب العقارية والشهر العقاري والمحليات، على أن يُستكمل المشروع خلال عامين من تاريخ العمل بالقانون."
بالإضافة لتعديل الشرائح وربط الضريبة بالاستخدام والدخل، "وتُراعى عند حساب الضريبة ظروف الممول الاجتماعية والاقتصادية، بحيث تُخفض بنسبة 50% إذا ثبت أن العقار غير منتج للدخل أو أن مالكه من محدودي الدخل أو أصحاب المعاشات." وفرض ضريبة تصاعدية على العقارات الشاغرة أو المهجورة 25% على العقارات غير المستخدمة لمدة تتجاوز 24 شهرًا دون مبرر قانوني، وذلك لحث الملاك على استثمارها أو طرحها في السوق العقاري." وتشديد الجزاءات على التهرب وربطها بالخدمات العامة.
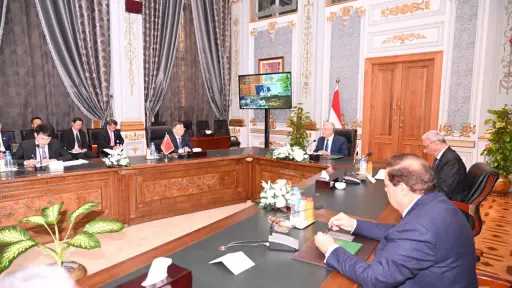
جاء ذلك خلال الجلسة العامة برئاسة المستشار عبدالوهاب عبدالرازق، لمناقشة تقرير اللجنة المشتركة من لجنة الشئون المالية والاقتصادية والاستثمار ومكتب لجنة الصناعة والتجارة والمشروعات المتوسطة والصغيرة ومتناهية الصغر عن الدراسة المقدمة منه، بشأن دراسة الأثر التشريعي لقانون الضريبة على العقارات المبنية الصادر بالقانون رقم 196 لسنة 2008 بشأن (الضريبة العقارية).
وأعلن المستشار بهاء أبوشقة، وكيل أول مجلس الشيوخ، موافقته على تقرير الدارسة البرلمانية المقدمة بشأن الأثر التشريعي للقانون رقم 196 لسنة 2008 الخاص بالضريبة العقارية، من حيث أهدافه وأثره على البنية التشريعية والاقتصادية، وما أحدثه من تغييرات مقارنة بالقوانين السابقة.
وقال وكيل المجلس إن قانون 196 لسنة 2008 بشأن الضريبة على العقارات المبنية يُحدث تحولًا نوعيًا في النظام الضريبي، مستهدفًا العدالة الاجتماعية، وتوسيع الوعاء الضريبي، ومعالجة القصور الذي كان يشوب القوانين السابقة، وقد أُقر كبديل للقانون القديم رقم 56 لسنة 1954، الذي عفا عليه الزمن.
وبشأن الأثر التشريعي للقانون 196 لسنة 2008، رصد أبوشقة عدد آثار كالتالي؛ ألغى القانون 196 لسنة 2008 القانون رقم 56 لسنة 1954. وانتقل من نظام يعتمد على "الإيجار الفعلي" كمصدر لتحديد الضريبة إلى "القيمة السوقية" أو التقديرية للعقار. وعالج تشوهات كثيرة في النظام الضريبي القديم الذي كان يُهدر حصيلة ضريبية ضخمة.
واستكمل بعد توسيع الوعاء الضريبي أصبح يشمل جميع العقارات المبنية على أرض مصر، سواء كانت مؤجرة أو غير مؤجرة، مستخدمة للسكن أو لغيره. واستثنى من الضريبة العقارات المملوكة للدولة والمؤسسات التعليمية والصحية والخيرية غير الهادفة للربح.
كما قرر القانون إعفاء وحدة سكنية واحدة لكل مالك تُستخدم كمحل إقامة رئيسي له أو لأسرته، بقيمة إعفاء تصل إلى 2 مليون جنيه (وفقًا للتعديلات). وفرض الضريبة فقط على من يمتلكون عقارات تزيد قيمتها على حد الإعفاء، مما حقق نوعًا من العدالة بين من يملكون ومن لا يملكون.
وإعادة تقدير القيمة الإيجارية للعقار كل خمس سنوات بدلاً من كل سنة. التقدير يتم وفقًا لعدة معايير فنية (الموقع، نوع المبنى، مستوى البناء، مواد البناء، عدد الأدوار... إلخ)، مما أعطى ثباتًا واستقرارًا نسبيًا للضريبة.وحدد أبو شقة أوجه قصور في آليات التقدير العقاري؛ حيث يتم التقدير عبر لجان محلية غالبًا دون خبرات مهنية كافية. كما لا توجد جهة تقييم معتمدة محايدة لتقدير القيمة السوقية بشكل عادل واحترافي.
بالإضافة لعدم المرونة في الإعفاءات والشرائح، حيث يعفي القانون فقط الوحدة السكنية الرئيسية بقيمة معينة، ولا يراعي ظروف ذوي الدخل المحدود الذين يمتلكون عقارات في مناطق مرتفعة الثمن ورثوها دون دخل فعلي.غياب الربط بين القيمة الضريبية والدخل الفعلي للمالك، والقانون لا يميز بين عقار منتج للدخل وعقار غير مستغل، مما يثقل كاهل بعض الملاك بعبء ضريبي غير عادل.
كما لا توجد آلية محكمة لفرض الجزاءات على الممتنعين أو المتهربين. وضعف التنسيق بين مصلحة الضرائب العقارية والجهات الأخرى مثل الشهر العقاري أو المحليات.