تنبيه هام من رئيس الضرائب لأصحاب الشركات بشأن الإيصال الإلكتروني
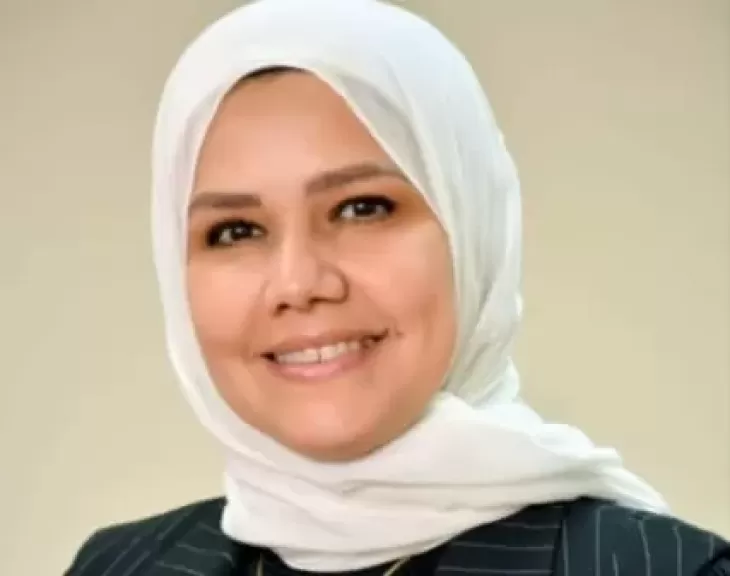
طالبت " رشا عبد العال رئيس مصلحة الضرائب المصرية " الممولين بضرورة الالتزام بالحد الأدنى للبيانات الواجب توافرها في إيصالات أوفواتير البيع للمستهلك النهائي "فاتورة البيع للمستهلك النهائي" حتى لا يقعوا تحت طائلة القانون، لحين إلزام باقى المجتمع الضريبى بمنظومة الإيصال الإلكتروني وفقا لمراحل النشر، والتي سبق أن أعلنت عنها مصلحة الضرائب المصرية وهى كالتالي:
رقم مسلسل فاتورة البيع للمستهلك النهائي (إيصال البيع)
اسم البائع وعنوانه
3 .تاريخ الإصدار.
4. تسجيل اسم الفرع مصدر فاتورة البيع للمستهلك النهائي (إيصال البيع)
5. اسم المشترى / متلقي الخدمة
6. الرقم القومي للمشتري إذا تجاوزت قيمة الإيصال مبلغً (150 ألف جنيه حاليا) – رقم جواز السفر للأجنبي .
7. بيان السلعة المباعة أو الخدمة المؤداة وكميتها و قيمتها
8. تسجيل سعر الصرف بأسعار البنك المركزي (عند إصدار فاتورة بالعملة الأجنبية)
9. فئة الضريبة وقيمتها.
11. إجمالي قيمة فاتورة البيع للمستهلك النهائي (إيصال البيع).
12. طريقة الدفع/السداد.
وأشارت إلى أن بيان الأسعار الذي لا يتضمن هذه البيانات لا يعد فاتورة صحيحة ومخالف للقانون ويعرض مصدرها للمخالفة والمساءلة القانونية كما يتسبب في ضياع حق المشتري ،كما طالبت المشترين التمسك بالحصول على الفاتورة والإيصال المحتوي على كافة بيانات البائع والبضاعة المباعة حماية لحقوقهم من الضياع والإبلاغ عن أي مخالفة لذلك.
وأوضحت " رئيس مصلحة الضرائب المصرية " أنه يجب على الممولين إصدار فاتورة ضريبية أو إيصال مهني بالنسبة إلى من يزاولون مهنة حرة عند بيع السلعة أو أداء الخدمة بحسب الأحوال ، مع مراعاة أن تكون الفاتورة أو الإيصال من أصل وصورة ، ويسلم الأصل للمشتري وتحفظ الصورة لدى الممول أو المكلف ، كما يجب أن تكون الفاتورة أو الإيصال مرقمة بأرقام مسلسلة طبقًا لتواريخ تحريرها وخالية من الشطب أو الكشط أو التحشير .
وأكدت على أن عدم الالتزام بهذه البيانات فى الإيصال الورقى أو الإيصال الإلكترونى وفقا لمراحل الإلزام يُعد مخالفة لنص المادة( ٣٧ ) من قانون الإجراءات الضريبية الموحد مما يستوجب توقيع العقوبة المنصوص عليها بالمادة( ٧١ ) من ذات القانون ، والتى تتمثل في الغرامة التي لا تقل عن عشرين الف جنيها ولا تجاوز مائة ألف جنيها، لافتًة إلى أن مصلحة الضرائب المصرية لن تتوان في بذل كل الجهود للحفاظ على حقوق الخزانة العامة للدولة ، كما أن المصلحة بدأت في إلزام المجتمع الضريبي بمنظومة الفاتورة والإيصال الالكتروني والتي تكتمل بصورة تدريجية