
نائب رئيس المصرف المتحد :التكنولوجيا المالية المحرك الاساسي لخطط الدولة والمركزي نحو التحول الرقمي
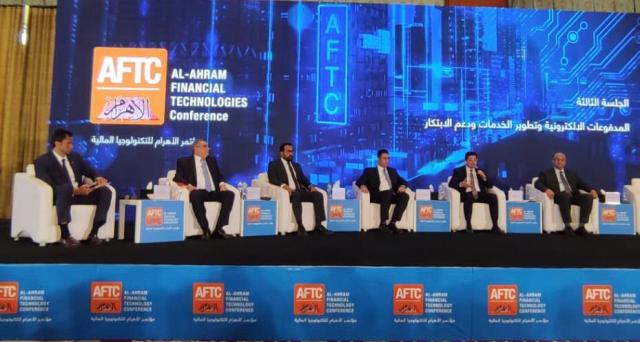
شارك المصرف المتحد في مؤتمر الاهرام الاول للتكنولوجيا المالية تحت عنوان "رؤية جديدة للاقتصاد الرقمي والمجتمع اللانقدي تحت رعاية رئيس مجلس الوزراء ومحافظ البنك المركزي المصري بحضور الدكتور محمد معيط وزير المالية والمهندس عبد الصادق الشوربجي رئيس الهيئة الوطنية للاعلام وعبد المحسن سلامة رئيس مجلس ادارة مؤسسة الاهرام وبمشاركة نخبة من رؤساء مجالس ادارات البنوك وعدد كبير من المصرفيين والاعلاميين.
وفي الجلسة الثالثة دارت العديد من النقاشات حول "المدفوعات الالكترونية وتطوير الخدمات ودعم الابتكار" بمشاركة فرج عبد الحميد – نائب رئيس المصرف المتحد وايهاب نصر - وكيل محافظ البنك المركزي المصري وعمر المعتز – مدير المنتجات والحلول ومنصات الدفع الجديدة شركة ماستر كارد مصر والدكتور ايمن اسماعيل - المدير الموسس لحضانة اعمال الجامعة الامريكية والمهندس احمد الشحات - رئيس قطاع النظام المعلوماتية بشركة ام تي سي.
اوضح فرج عبد الحميد ان استراتيجية الدولة المصرية والبنك المركزي في التحول لمجتمع رقمي بحلول 2025 ساهمت في اتاحة المجال للمبدعين وتطوير البنية التحتية وزيادة حجم الاستثمارات وفتح اسواق جديدة وتطوير خدمات البريد وتحقيق منظومة الشمول المالي.
فالتكنولوجيا المالية اصبحت المحرك الرئيسي لنمو الاقتصاد القومي ونشر ثقافة الشمول المالي بهدف دعم اقتصاديات الدولة المصرية لما له من دور حيوي في ضم شريحة الاقتصاد الغير رسمي إلى شرايين الاقتصاد القومي وهو ما يعكس مبادرات المركزي الاخيرة والهامة.
واوضح عبد الحميد ان القيادة السياسية والبنك المركزي المصري ووزارة الاتصالات يتخذون خطوات جادة وواسعة نحو تاهيل مصر تكنولوجيا لتكون مركز للتكنولوجيا الرقمية وتطبيقات الذكاء الاصطناعي بالشرق الاوسط.
وحدد فرج عبد الحميد 7 مؤشرات محلية وعالمية للنمو في سوق المعاملات البنكية الرقمية على راسها ازمة فيروس كورونا. وتطوير ثقافة العملاء نحو تقليل استخدام الكاش. ايضا نمو عدد الحسابات البنكية خاصة مع إطلاق البنك المركزي المصري حملات الشمول المالي. كذلك ارتفاع نسبة الشباب واقبالهم علي استخدام طرق الدفع والخدمات الرقمية. فضلا عن السماح لفتح حسابات للشباب بداية من 16 عام. وانتشار المحمول بشكل كبير. فضلا عن نمو في حجم التجارة الالكترونية في مصر.
واوضح عبد الحميد ان نسبة اصحاب الحسابات المصرفية بالبنوك لا تتعدى 33% من البالغين 2019. وهذه النسبة تعني ببساطة ان السوق لم يصل إلى مرحلة التشبع بعد. وان العملاء يتطلعون الي مزيد من التطور التكنولوجي.
مؤكدا ان قرار البنك المركزي بفتح باب المساهمات للبنوك في شركات التكنولوجيا المالية سيعزز من قدرة البنوك ويخلق منافسة قوية لصالح المستهلك، كما يساهم القرار بزيادة قدرة شركات الدفع الالكتروني علي التوسع وزيادة مواردها مما يعظم نتائجها من خلال ابتكار وتقديم الخدمات المالية الرقمية بشكل قوي لتلبية احتياجات العملاء الحالية وتطلعاتهم المستقبلية. وهنا تكمن اهمية صناعة المدفوعات الرقمية في زيادة مساهماتها في اجمالي الناتج القومي.
فضلا عن قانون البنوك الذي يضم القواعد التنظيمية والتنفيذية للمدفوعات الرقمية سيعجل من عملية التحول الرقمي. خاصة انه حدد 6 شروط اساسية للعمل في مجال تكنولوجيا المعلومات وهم: الحصول علي رخصة تشغيل من البنك المركزي المصري – ايداع سند لصالح المركزي لضمان اداء جميع الالتزامات التعاقدية – الامتثال للقواعد المنظمة للاحتفاظ الاليكتروني بالمستندات التي يحددها المركزي – الحصول علي موافقة البنك المركزي قبل تعيين مسئولين تنفيذين – الاخطار او الحصول علي موافقة من البنك المركزي قبل تعديل هيكل ملكية المساهمين – كذلك الحصول علي موافقة البنك المركزي المصري قبل تغيير عقد تاسيس شركات الدفع الألكترونى.
وعن جهود الدولة والبنك المركزي المصري لتوسيع قاعدة الشمول المالي والتحول لمجتمع غير نقدي يشير فرج عبد الحميد الي 4 محاور رئيسية هم: انشاء المجلس القومي للمدفوعات – اقامة قاعدة بيانات الشمول المالي. كذلك تدشين الشبكة المالية الاليكترونية الوطنية. وايضا اطلاق البنك المركزي المصري اول بطاقة عن المنظومة الوطنية "ميزة"
احتياجات العملاء الحالية وتطلعاتهم المستقبلية. وهنا تكمن اهمية صناعة المدفوعات الرقمية في زيادة مساهماتها في اجمالي الناتج القومي.
فضلا عن قانون البنوك الذي يضم القواعد التنظيمية والتنفيذية للمدفوعات الرقمية سيعجل من عملية التحول الرقمي. خاصة انه حدد 6 شروط اساسية للعمل في مجال تكنولوجيا المعلومات وهم: الحصول علي رخصة تشغيل من البنك المركزي المصري – ايداع سند لصالح المركزي لضمان اداء جميع الالتزامات التعاقدية – الامتثال للقواعد المنظمة للاحتفاظ الاليكتروني بالمستندات التي يحددها المركزي – الحصول علي موافقة البنك المركزي قبل تعيين مسئولين تنفيذين – الاخطار او الحصول علي موافقة من البنك المركزي قبل تعديل هيكل ملكية المساهمين – كذلك الحصول علي موافقة البنك المركزي المصري قبل تغيير عقد تاسيس شركات الدفع الألكترونى.
وعن جهود الدولة والبنك المركزي المصري لتوسيع قاعدة الشمول المالي والتحول لمجتمع غير نقدي يشير فرج عبد الحميد الي 4 محاور رئيسية هم: انشاء المجلس القومي للمدفوعات – اقامة قاعدة بيانات الشمول المالي. كذلك تدشين الشبكة المالية الاليكترونية الوطنية. وايضا اطلاق البنك المركزي المصري اول بطاقة عن المنظومة الوطنية "ميزة"
وذلك ايمانا باهمية هذه الصناعة ونتائجها علي صعيد الاقتصاد القومي والصعيد الاجتماعي من حيث: نمو حركة التجارة الداخلية – وزيادة حركة التجارة الخارجية - التصدير Trade Banking Finance - فضلا عن زيادة الطلب السوقي علي منتجات التجزئة المصرفية – بالاضافة الي زيادة انتاجية العاملين ورفع الكفاءة التشغيلية من خلال نشر المعرفة الرقمية مما يسهل خدمة العملاء وفق معايير الجودة العالمية.
اشار فرج عبد الحميد ان المصرف المتحد راهن على الرقمنة والذكاء الاصطناعي منذ عام 2016 ضمن استراتيجيته التي تستهدف النمو بالبنية التحتية والخدمات الرقمية. فضلاً عن تطبيق منظومة متكاملة من الأمن الإلكتروني، وحماية أصول العملاء وخصوصية البيانات كأولوية أساسية. فضلا عن المشاركة بقوة في تطبيقات الأمن السيبراني وأسس التصدي للاحتيال. خاصة في ظل زيادة المعاملات الرقمية. فضلا عن التوسيع بقاعدة الشمول المالي، سواء من خلال حملات التوعية الشاملة للعملاء أو من خلال تطبيقات تأمين وحماية بياناتهم واستثماراتهم. كذلك الانتشار بالحلول والخدمات البنكية عالية الجودة، والتي تخدم المواطنين المصريين باختلاف توزيعهم الجغرافي، إلى جانب التوسع بالفروع الجديدة سواء التقليدية أو المزدوجة، مع تطوير وتحديث شبكة الفروع الحالية ومراكز رواد النيل لخدمة العملاء الحاليين والمستقبليين، خاصة في أماكن التجمعات الصناعية والعمرانية والمثلث الذهبي ومحور التنمية.