لجنة السياسة النقديـة تقرر الإبقاء على أسعار العائد الأساسية دون تغيير
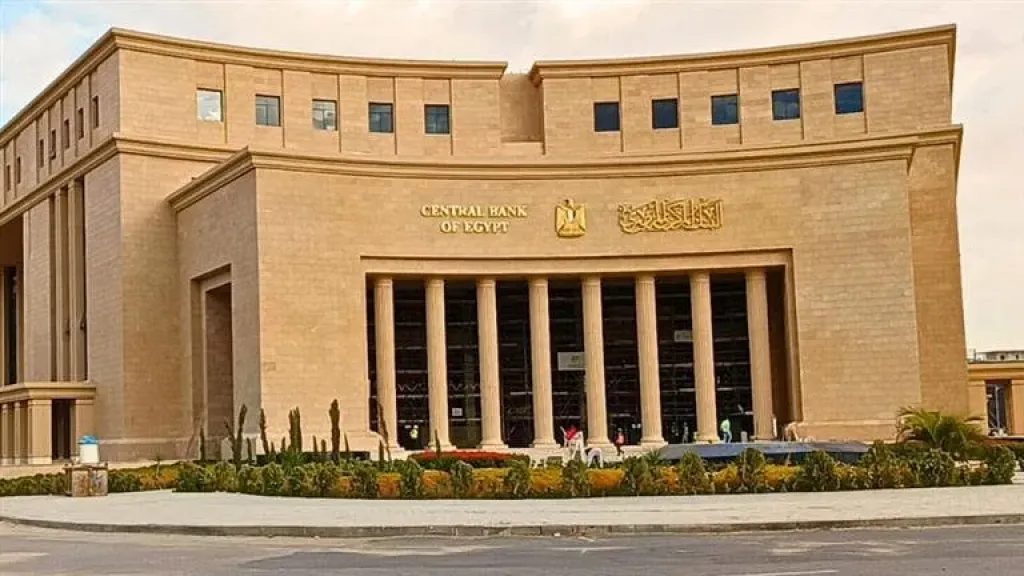
قررت لجنة السياسة النقديـة للبنك المركــزي المصـري في اجتماعهـا يــوم الخميس الموافـــق 21 مايو 2026 الإبقاء على أسعار العائد الأساسية دون تغيير. وعليه، تقرر تثبيت سعري عائد الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية للبنك المركزي عند 19.00% و20.00% و19.50%، على الترتيب. كما تم الإبقاء على سعر الائتمان والخصم عند 19.50%. ويأتي هذا القرار متسقا مع رؤية اللجنة لآخر تطورات التضخم وتوقعاته، وذلك في ظل بيئة خارجية تتسم بعدم اليقين.
عالميا، واصل النشاط الاقتصادي النمو، وإن كان بوتيرة طفيفة في ظل استمرار التوترات الجيوسياسية وحالة عدم اليقين في السياسات التجارية وضعف الطلب العالمي. وعلى صعيد تطورات التضخم، أدت الزيادات في الآونة الأخيرة إلى اتباع البنوك المركزية سياسات نقدية حذرة. ومن ناحية السلع الأساسية، شهدت أسواق الطاقة قدرا من التقلبات، إذ زادت أسعار خام برنت والغاز الطبيعي بشكل حاد في ظل تصاعد التوترات الجيوسياسية التي أثرت على الإمدادات العالمية للطاقة. وفي الوقت نفسه، شهدت أسعار السلع الزراعية ضغوطا تصاعدية، مدفوعة جزئيا بارتفاع تكاليف الأسمدة إثر زيادة أسعار الغاز، إلى جانب تزايد علاوات المخاطر على التجارة الدولية. وعليه، لا تزال الآفاق العالمية عُرضة للمخاطر، لا سيما تصاعد التوترات الجيوسياسية، واضطرابات سلاسل الإمداد، والتحولات السلبية في السياسات التجارية.
أما على الصعيد المحلي، فقد شهد نمو الناتج المحلي الإجمالي الحقيقي تباطؤا محدودا ليسجل 5.0% في الربع الأول من عام 2026، مقابل 5.3% في الربع الرابع من عام 2025. كما يُتوقع له المزيد من التباطؤ خلال الربع الثاني من عام 2026 جراء تداعيات الصراع الدائر في المنطقة. وبناء عليه، يتوقع البنك المركزي المصري أن يبلغ معدل نمو الناتج المحلي الإجمالي الحقيقي حوالي 5.0% خلال السنة المالية 2025/2026، مع استمرار الناتج دون طاقته القصوى والتي من المتوقع الوصول إليها بحلول النصف الأول من عام 2027. وعليه، يشير المسار الحالي لفجوة الناتج إلى أن الضغوط التضخمية من جانب الطلب سوف تظل محدودة على المدى القصير، نظرا للسياسة النقدية المعتمدة خلال فترة التوقعات. وعلى جانب سوق العمل، فقد سجل معدل البطالة 6.0% في الربع الأول من عام 2026 مقابل 6.2% في الربع السابق.
وفيما يتعلق بتطورات التضخم في أبريل 2026، فقد شهدت تباطؤا طفيفا، إذ انخفض المعدل السنوي للتضخم العام إلى 14.9% مقابل 15.2% في مارس 2026، كما تراجع المعدل السنوي للتضخم الأساسي إلى 13.8% من 14.0% خلال الفترة نفسها. وعلى أساس شهري، يُعزَى التباطؤ في التضخم العام إلى انخفاض تضخم السلع الغذائية بشكل ملحوظ، وهو ما أدى إلى الحد من الارتفاع الموسمي الذي شهده الشهر السابق. كما استقر معدل تضخم السلع غير الغذائية عند مستوياته الأخيرة، الأمر الذي يمكن تفسيره بأن تأثير تعديلات أسعار الطاقة في مارس 2026 كان مؤقتا، مما حال دون حدوث تداعيات تضخمية أوسع نطاقا.
وفيما يخص الآفاق المستقبلية، من المتوقع أن يتسارع المعدل السنوي للتضخم العام حتى الربع الثالث من عام 2026، وهو ما يُعزَى جزئيا إلى الآثار غير المواتية لفترة الأساس، فضلا عن ضغوط العرض الناجمة عن الصراع الراهن وما تبعه من تحركات في سعر الصرف وإجراءات لضبط الأوضاع المالية العامة. وعليه، من المرجح أن يتجاوز المعدل السنوي للتضخم العام مستهدفه البالغ 7% (± 2 نقطة مئوية) في المتوسط خلال الربع الأخير من عام 2026، قبل أن يبدأ في التباطؤ تدريجيا في الربع الأول من عام 2027 ليتقارب نحو هذا المستهدف خلال النصف الثاني من عام 2027. وسوف يأتي هذا المسار مدعوما بتقييد نقدي إلى جانب التقييم المستمر لمصادر الضغوط السعرية والتطورات الشهرية لمعدلات التضخم، وترسيخ توقعات التضخم، والالتزام الراسخ بمرونة سعر الصرف. ومع ذلك، يظل مسار التضخم المتوقع عُرضة لمخاطر صعودية، بما في ذلك احتمالية استمرار الصراع لفترة أطول، وتجاوز الآثار المترتبة على إجراءات ضبط الأوضاع المالية للتوقعات.
وفي ضوء ما تقدم، ارتأت لجنة السياسة النقدية الإبقاء على أسعار العائد الأساسية دون تغيير، مستندة جزئيا في قرارها إلى العوامل المغذية للضغوط التضخمية والتطورات الفعلية للتضخم، خاصة في ظل حالة عدم اليقين السائدة. ويتيح هذا النهج مجالا لتقييم الآثار غير المباشرة لصدمة العرض الحالية وتأثيرها على تطورات التضخم، لا سيما في ضوء وجود هامش موجب في سعر العائد الحقيقي على مدى الأفق الزمني للتوقعات. وسوف تواصل اللجنة تقييم قراراتها بما يساعد على تقارب التضخم من مستواه المستهدف خلال النصف الثاني من عام 2027 أخذا في الاعتبار تطورات الأوضاع الاقتصادية ومسار التضخم المتوقع وما يحيط به من مخاطر.