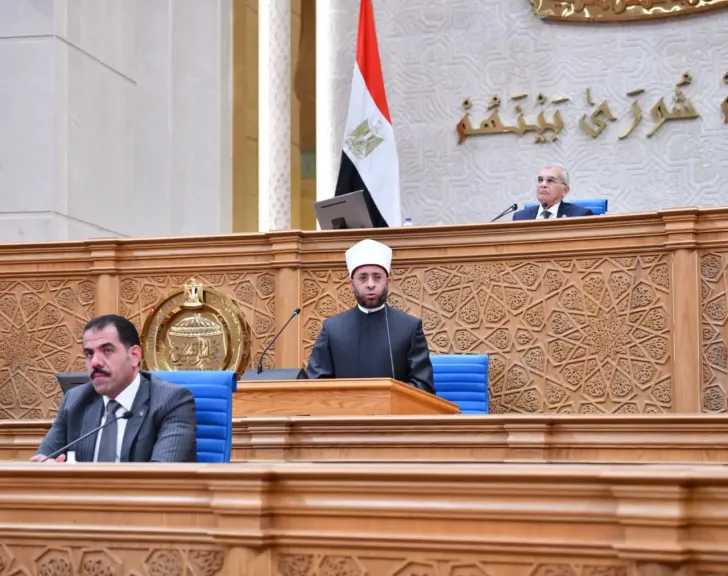

النواب يناقش مشروع قانون الضريبة على الدخل
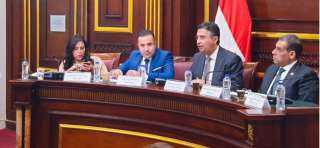
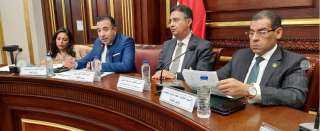
استعرض النائب فخري الفقي رئيس لجنة الخطة و الموازنة مشروع قانون بتعديل بعض أحكام قانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005 وبتعديل بعض أحكام القانون رقم 182 لسنة 2020 بالغاء الإعفاء المقرر على عوائد أذون الخزانة والسندات أو الأرباح الرأسمالية الناتجة عن التعامل في هذه الأذون والسندات من الضريبة على الدخل.
ويأتي مشروع القانون في إطار ما تقضى به المادة (38) من الدستور من التزام الدولة بالارتقاء بالنظام الضريبي، وبما يتسق مع توجه الدولة في دعم المستثمرين وتشجعيهم وزيادة الإقبال على التداول.
وقال يهدف المشروع لمعالجة المشكلات العملية التي أسفر عنها الواقع العملي ولتقرير عدداً من الحوافز للمساهمين ، حيث نصت التعديلات على أن تحدد الأرباح الرأسمالية الخاضعة للضريبة على أساس قيمة صافي هذه الأرباح في محفظة الأوراق المالية المحققة في نهاية السنة الضريبية على أساس الفرق بين سعر بيع أو استبدال أو أي صورة من صور التصرف في الأوراق المالية أو الحصص، وتكلفة اقتنائها، بعد خصم عمولة الوساطة.
وقال أناطت التعديلات اللائحة التنفيذية تحديد قواعد حساب تكلفة الاقتناء بالتنسيق مع الهيئة العامة للرقابة المالية وذلك بالنسبة إلى صور التصرف فى الأوراق المالية المتداولة فى بورصة الأوراق المالية المصرية، وبمراعاة ما نصت عليه هذه المادة، وبما يضمن تخفيف الأعباء الضريبية على المساهمين فى الشركات التى يتم قيدها بالبورصة المصرية الطرح الأولي)، وذلك بمنح حافز للشركات التى يتم قيدها بالبورصة المصرية الطرح الأولى من خلال اعتماد نسبة 25% من قيمة الأرباح الرأسمالية المحققة وإضافتها لتكلفة الاقتناء الفعلية عند تحديد الوعاء الخاضع للضريبة، وتطبيق نسبة 50٪ من قيمة الأرباح الرأسمالية المحققة لمدة سنتين من تاريخ العمل بهذا القانون حسبما نصت عليه المادة السابعة من المشروع.
وقال فى حالة طرح شرائح أخرى بموجب مذكرة معلومات أو تقرير افصاح معتمدين من الهيئة العامة للرقابة المالية بعد الطرح الأولى تُضاف إلى تكلفة الاقتناء نسبة 25% من قيمة الأرباح الرأسمالية المحققة أياً كان عدد مرات الطرح، وذلك تخفيفاً للأعباء الضريبية على المساهمين فى هذه الشركات.
وأضاف " حفزت هذه المادة المساهمين من الأشخاص الطبيعيين فى البورصة بأن أوجبت خصم نسبة من الأرباح الرأسمالية للأسهم المقيدة فى بورصة الأوراق المالية المصرية التي يحققها الشخص الطبيعي بما يعادل سعر الائتمان والخصم المعلن من البنك المركزى في الأول من يناير عن فترة الاحتفاظ بالأسهم المتصرف فيها، وبما لا يجاوز تكلفة الاستثمارات المالية المباعة مضروبًا فى سعر الائتمان والخصم المعلن في الأول من يناير من سنة البيع، وألا تزيد التكلفة المعتمدة عن ربحية كل سهم على حدا.
و تابع تشجيعاً وتحفيزاً للاستثمار المؤسسى الذي يدعم الاقتصاد والشركات الناشئة، فقد قررت المادة 50 من المشروع، إعفاءات ضريبية لأرباح صناديق الاستثمار المنصوص عليها، من شأنها تنشيط ونمو هذه الصناديق، ودفع الأشخاص الطبيعيين نحو الاستثمار المؤسسى من خلال الصناديق بدلاً من الاستثمار مباشرة في الأوراق المالية، مع وضع ضوابط تضمن سلامة التطبيق كما تم الإبقاء على إعفاء عوائد السندات غير الحكومية المقيدة في جداول البورصات المصرية، وهو ما يخلق بيئة استثمارية جيدة لدعم الاقتصاد
كما تضمن مشروع القانون تعريف "شركة الواقع "بأنها الشركة التي تقوم أو تستمر بين أشخاص طبيعيين دون استيفاء إجراءات الانعقاد أو الشهر، ولا تعد شركة واقع المنشأة الفردية التي آلت بالميراث على أن يُقدم عنها إقراراً واحد متضمناً حصة كل وارث فيها" للتيسير على الورثة في تقديم إقرار واحد عن منشأة مورثهم تفادياً للمشكلات التي أسفر عنها التطبيق العملي.
وجاء تعريف "الشخص المرتبط" بما يتماشى مع المعايير الدولية وبما لا ينتج عنه توسيعاً للذمة المالية للشخص المرتبط، ويأتي هذا التعريف على النحو الوارد بالمشروع لتحقيق أولهما ضمان منع تحويل الأرباح وتجنبها من خلال التخطيط الضريبي الضار خاصة بين الأشخاص المقيمة وغير المقيمة وثانيهما استبعاد العلاقة التجارية مثل العلاقات بين الموردين والتجار وعلاقات العمل بين أصحاب الأعمال وعامليهم بحيث يظل مدى ارتباط الأشخاص قائم على مبادئ الإدارة أو السيطرة أو الملكية وذلك من خلال النص على عدم تأثير علاقات الارتباط على وعاء الضريبة بشكل مباشر أو غير مباشر.
كما تضمنت التعديلات المقدمة زيادة ما يُعفى للممول من صافى الإيراد الخاضع للضريبة الخاص بالتأمين على الحياة وأقساط التأمين الصحى ليصل إلى نسبة (15٪ من صافى الإيراد الخاضع للضريبة أو مبلغ ( 10,000) جنيه سنوياً، أيهما أقل، بدلاً من الإعفاء المقرر حالياً 3000 جنيه، وذلك للمساواة بين الأشخاص الطبيعيين في المعاملة الضريبية المقررة بالقانون. .
وبموجب التعديلات المقترحة يسمح بمعاملة الشركات المدنية بذات المعاملة الضريبية المقررة لشركات الأشخاص، لإخضاع توزيعات الأرباح الموزعة منها إلى الأشخاص الطبيعيين.
وأيضاً تم النص على خضوع أرباح وعوائد وتوزيعات الاستثمار التى يحصل عليها حملة الوثائق في صناديق الاستثمار لضريبة مخفضة تستقطع على عائد الوثائق بواقع 5% للأشخاص الطبيعيين و 15٪ للأشخاص الاعتبارية.
كما تعفي الصناديق والأوعية المستثمر فيها من إخضاع هذه الإيرادات مرة أخرى للضريبة علي أرباح الأشخاص الإعتبارية والاكتفاء بالضريبة القطعية المخفضة. وإتساقاً مع ذلك، تم تعديل الفقرة الأولى من المادة 46 مكرراً (2) لإخضاع كل من توزيعات الأرباح والأرباح الرأسمالية لحملة الوثائق في صناديق الاستثمار المنصوص بهذه المادة لضريبة مستقطعة بسعر 15% للأشخاص الاعتبارية، وبسعر 5% للأشخاص الطبيعيين والتى تستقطع عن طريق الجهة المنفذة حال التوزيع أو بيع أو استرداد الوثيقة.
بينما شمل التعديل النص على عدم اعتبار مبادلة الأسهم التى تتم بين شركة مقيدة بالبورصة وشركة غير مقيدة فيها بالنسبة إلى الشركات المودعة أسهمها بإحدى شركات الإيداع والقيد المركزى تصرفاً خاضعًا للضريبة، وفى حال التصرف في هذه الأسهم تتخذ تكلفة الاقتناء الفعلية للأسهم قبل المبادلة أساسا لحساب الأرباح الرأسمالية وتخضع الأسهم المقيدة لسعر 10% وغير المقيدة للسعر العام للضريبة.