تقرير برلمانى: قانون الإجراءات الضريبية الموحد يضمن العدالة وردع التهرب

عوض العدوى
أكدت اللجنة المشتركة من لجنة الخطة والموازنة ومكتب لجنة الشئون الدستورية والتشريعية بمجلس النواب، أن مشروع قانون الإجراءات الضريبية الموحد الجديد، يمثل نقلة تشريعية متطورة غير مسبوقة فى النظام الضريبى المصرى، يأخذ بما سارت عليه التشريعات المقارنة الأجنبية والعربية الحديثة، ويساعد فى تبسيط وتوحيد الإجراءات الضريبية التى تطبقها مصلحة الضرائب المصرية، ويوفر الآلية القانونية لتطوير الإدارة الضريبية باستعمال الوسائل الإلكترونية، عملاً بنص المادة (38) من الدستور.
وأوضحت اللجنة المشتركة في تقريرها بشأن مشروع القانون، أن مشروع القانون قد جاء متوازنًا في بيان حقوق الإدارة الضريبية والممولين والمكلفين، بما يضمن تحقيق العدالة الضريبية وردع التهرب الضريبى، وعدم الإخلال بحقوق الخزانة العامة.
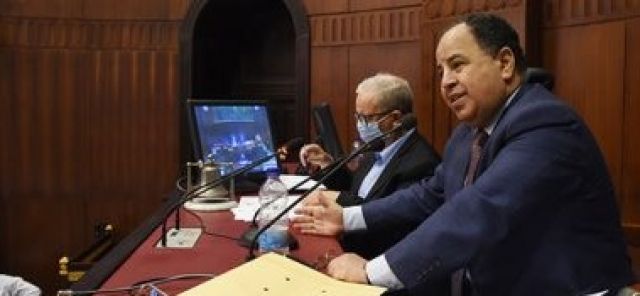
ومن المقرر أن يناقش مجلس النواب خلال جلساته العامة تقرير اللجنة المشتركة من لجنة الخطة والموازنة ومكتب لجنة الشئون الدستورية والتشريعية، عن مشروع قانون مقدم من الحكومة بإصدار قانون الإجراءات الضريبية الموحد، ووفقا للتقرير فقد تم إعداد مشروع القانون هذا فى إطار فلسفة رسمت ملامحه الأساسية وحددت أهدافه الرئيسية الذى يسعى إلى تحقيقها.
وأوضح التقرير أن نصوص القوانين الضريبية الحالية، سواء القانون 111 لسنة 1980 بإصدار قانون ضريبة الدمغة أو القانون 147 لسنة 1984 بإصدار قانون رسم تنمية الموارد المالية للدولة أو القانون 91 لسنة 2005 بإصدار قانون ضريبة الدخل أو القانون 67 لسنة 2016 بإصدار قانون ضريبة القيمة المضافة، تتضمن مزيجاً من القواعد الموضوعية والقواعد الإجرائية الأمر الذى أدى - فى العديد من الحالات - إلى تداخل هذه القواعد مع بعضها البعض وتكرارها رغم وحدة الغاية منها ووحدة جهة الإدارة القائمة على التطبيق وهى مصلحة الضرائب المصرية.
ولذا، فقد كان من اللازم - تجنباً للتكرار وسعياً للتبسيط - أن يتم توحيد الإجراءات الضريبية المطبقة على أنواع الضرائب المذكورة بالقدر الذى يتواءم مع الطبيعة الفنية المختلفة لكل نوع من هذه الأنواع وعلى النحو الذى يحفظ لها خصوصيتها ويساعد - فى الوقت ذاته - على تيسير تطبيق قواعدها الموضوعية.